Índice do artigo
Antes de constituir uma holding familiar, é indispensável avaliar o valor total do patrimônio, os custos contábeis de manutenção societária, a imunidade de ITBI na conferência de bens imóveis (art. 156, § 2º, I da CF) e as regras do acordo de quotistas para governança e solução de litígios. Na abordagem focada em riscos mais comuns, a metodologia prioriza conformidade técnica, prazos legais e gestão de risco proporcional.
Natureza Jurídica e Benefícios da Holding Familiar
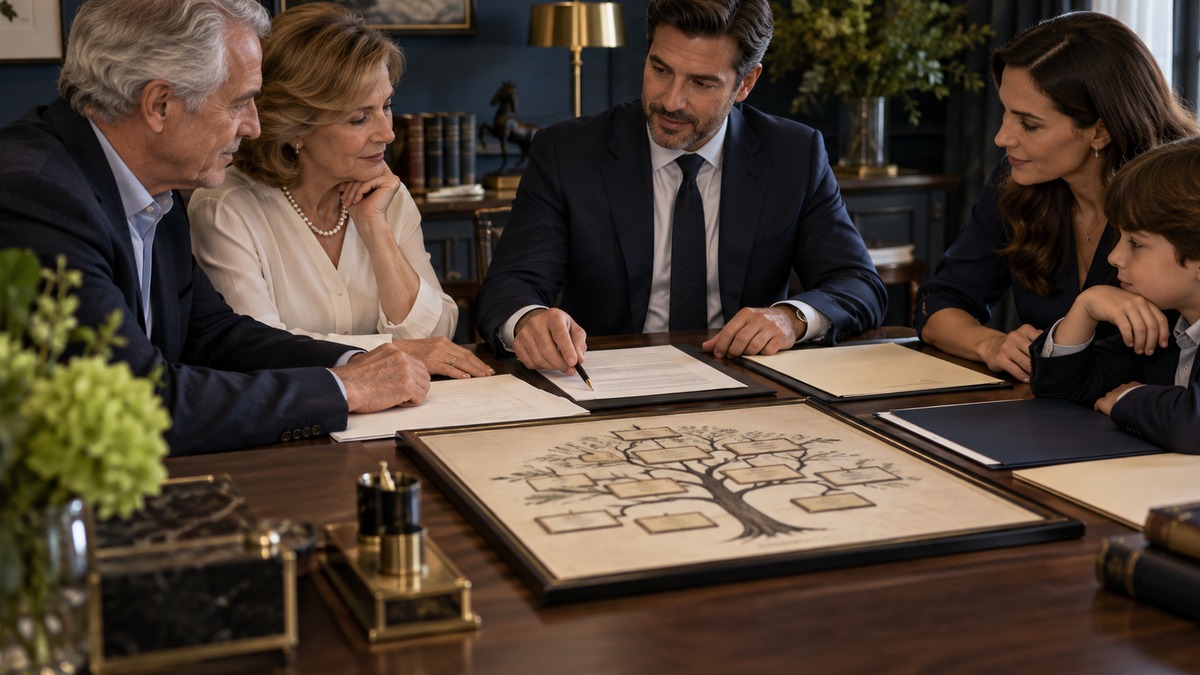
A holding patrimonial é uma sociedade limitada ou anônima constituída especificamente para titularizar e administrar o patrimônio familiar. Sua estrutura centraliza a gestão patrimonial sob um único CNPJ, permitindo a doação sucessiva de quotas com reserva de usufruto e preservando a liderança dos fundadores.
Imunidade de ITBI e Tributação de Aluguéis — Riscos mais comuns
A integralização de imóveis no capital social goza, em regra, de imunidade constitucional de ITBI. Contudo, é fundamental comprovar que a empresa não tem atividade imobiliária preponderante (locação ou compra e venda), evitando autuações fiscais das prefeituras municipais. Especialmente sob a ótica de riscos mais comuns, recomenda-se atenção rigorosa à documentação de suporte e às exigências dos órgãos competentes.
Acordo de Quotistas e Blindagem Contra Ingressos Indesejados
O acordo de sócios é o coração da governança da holding: ele disciplina o direito de preferência, veda a cessão de quotas a terceiros ou cônjuges dos herdeiros e estabelece critérios objetivos para apuração de haveres.
Este estudo analisa holding familiar: o que avaliar antes de estruturar: riscos mais comuns — edição 043 com rigor técnico e pragmatismo. No planejamento sucessório e na proteção patrimonial, o ponto central é organizar o acervo de bens, as responsabilidades societárias e as expectativas familiares antes que imprevistos transformem decisões técnicas em conflitos litigiosos. O propósito deste material é municiar o leitor com critérios jurídicos objetivos para diagnosticar riscos, antecipar soluções e subsidiar a orientação jurídica individualizada.
O primeiro passo consiste em reunir os fatos relevantes e segregar as decisões emergenciais daquelas que demandam estruturação planejada de longo prazo. Antes de assinar escrituras, constituir sociedades, ajuizar execuções ou alterar regimes fiscais, é fundamental descrever o cenário com clareza, identificar os titulares de direitos e definir com precisão o patrimônio a ser tutelado sob a égide da legislação aplicável: Constituição Federal, art. 156, § 2º, I; Código Civil, arts. 981 a 1.087; Lei das S.A. (Lei 6.404/76)..
Em matérias afetas a holding familiar: o que avaliar antes de estruturar: riscos mais comuns — edição 043, a vulnerabilidade comumente decorre não da ausência de lei, mas da desarticulação de informações essenciais, de prazos prescricionais negligenciados ou da análise isolada de consequências fiscais. O diagnóstico deve integrar certidões atualizadas, histórico contratual e avaliação de risco continuado.
Um procedimento seguro inicia-se pela compilação de um dossiê probatório. Recomenda-se reunir contratos originais, certidões de matrícula com ônus, extratos bancários conciliados, comprovantes de entrega de mercadorias ou prestação de serviços, balanços e registros de órgãos de classe. Toda inconsistência cadastral deve ser saneada preliminarmente.
Na prática jurídica, a condução de holding familiar: o que avaliar antes de estruturar: riscos mais comuns — edição 043 admite múltiplas rotas estratégicas. Cada via produz repercussões distintas quanto a despesas cartorárias, alíquotas de impostos, tempo de tramitação e grau de litigiosidade. A comparação técnica entre as opções deve ser realizada previamente, com apresentação de cenários claros aos tomadores de decisão.
Ressalta-se a importância de não transpor minutas padronizadas da internet para casos reais. Referências doutrinárias e precedentes em tribunais são balizas valiosas, mas sua aplicação requer perfeita aderência aos fatos, à competência territorial e às provas documentais coligidas aos autos.
Após a deliberação estratégica, o plano deve ser desdobrado em plano de ação operacional: definição do responsável técnico, cronograma de protocolo perante os órgãos registrais ou judiciais e agendamento de marcos de revisão periódica.
Em conclusão, holding familiar: o que avaliar antes de estruturar: riscos mais comuns — edição 043 exige método, conformidade legal e planejamento preventivo. Ao sistematizar documentos e avaliar riscos com base no ordenamento jurídico pátrio, clientes e empresas resguardam seus ativos e garantem sustentabilidade a seus projetos patrimoniais e negociais.
A revisão periódica da estratégia implementada assegura sua contemporaneidade. Em holding familiar: o que avaliar antes de estruturar: riscos mais comuns — edição 043, oscilações macroeconômicas, reformas tributárias ou alterações familiares podem exigir aditivos contratuais ou reestruturação societária para garantir perenidade às decisões tomadas.
Importa igualmente ponderar o custo da inação. Postergar providências jurídicas protetivas pode gerar uma falsa percepção de economia, mas comumente culmina em incidência de juros moratórios, perda de prazos decadenciais ou litígios desgastantes.
Este conteúdo possui caráter estritamente informativo (Provimento OAB nº 205/2021) e não substitui a análise individualizada do caso por advogado legalmente habilitado com documentos em mãos.
Para implementar as diretrizes de holding familiar: o que avaliar antes de estruturar: riscos mais comuns — edição 043, sugere-se uma reunião inicial de diagnóstico documental para que a assessoria jurídica concentre esforços nos pontos de maior impacto patrimonial e empresarial.
Como aplicação prática deste guia sobre holding familiar: o que avaliar antes de estruturar: riscos mais comuns — edição 043, registre a decisão tomada, a pessoa responsável, o documento que comprova cada etapa e a data da próxima revisão. Esse registro facilita a comunicação, permite corrigir desvios rapidamente e cria uma trilha clara para consultas futuras, negociações e novas decisões.
FAQ: perguntas frequentes
A partir de que valor patrimonial vale a pena abrir uma holding?
Em regra, a holding se mostra financeiramente vantajosa para patrimônios imobiliários acima de R$ 1,5 milhão a R$ 2 milhões, ou quando há imóveis de locação onde a tributação na pessoa jurídica (cerca de 11,33%) é muito inferior à pessoa física (até 27,5%).
A holding familiar blinda o patrimônio contra qualquer dívida?
Não. A holding proporciona organização e governança societária legítima, mas não protege contra fraudes contra credores ou dívidas pré-existentes, onde incide a desconsideração da personalidade jurídica (art. 50 do CC).
Como funciona a administração da holding após a doação das quotas?
Os patriarcas permanecem como administradores vitalícios com plenos poderes de gestão, voto e movimentação de contas, enquanto os herdeiros detêm apenas a nua-propriedade das quotas sem interferência direta na administração.
PROVA SOCIAL E DEPOIMENTOS
Avaliações e Comentários dos Leitores (0)
Ainda não há comentários publicados neste artigo. Seja o primeiro a compartilhar sua dúvida ou experiência!
Deixe sua avaliação ou pergunta sobre este tema
Sua dúvida pode ser avaliada pelo Dr. Wesley Baptista ou pautar novos guias jurídicos.